
Ratgeber
Leitungswasser oder Rückstau? Was nach einem Rohrbruch zählt
Leitungswasser oder Rückstau – an dieser Unterscheidung hängt nach einem Wasserschaden oft die Frage, ob die Versicherung zahlt. Das Oberlandesgericht Brandenburg hat dazu in einem Hausratfall entschieden: Maßgeblich war, wie das Wasser ins Gebäude gelangte, nicht welches Wasser es war (Beschlüsse vom 14. Oktober 2025 und 1. Dezember 2025, Az. 11 U 64/25). Allgemeine Information, keine Rechtsberatung.
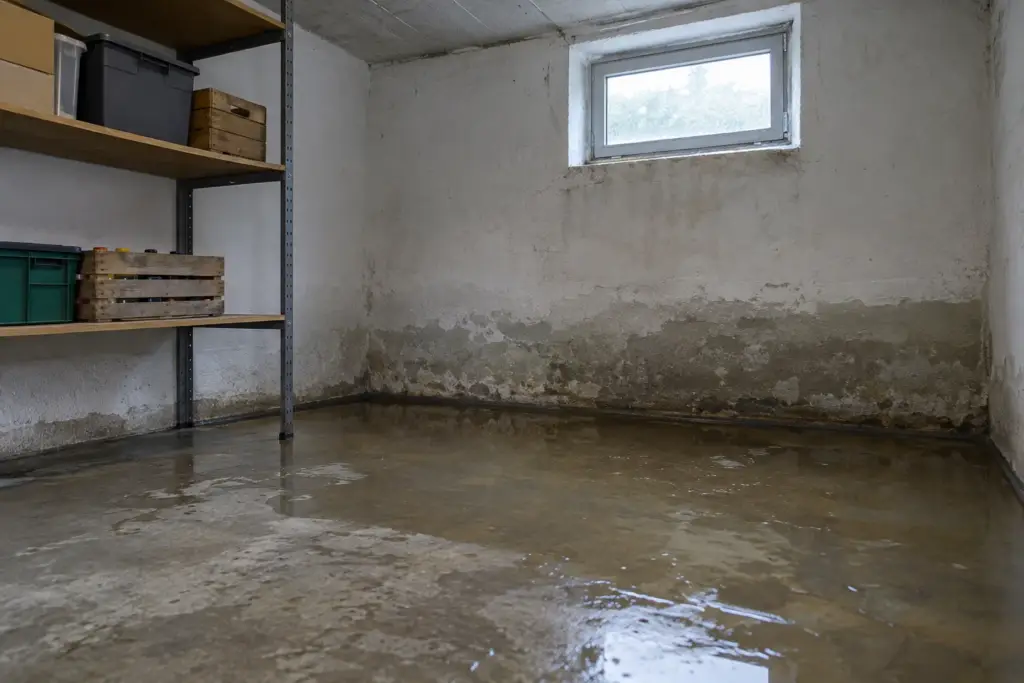
Leitungswasser oder Rückstau: Warum diese Einordnung über die Deckung entscheidet
Wenn Wasser im Keller steht, sehen Betroffene zunächst nur die Nässe. Für die Versicherung ist dagegen entscheidend, welcher Gefahr der Schaden zuzuordnen ist. Leitungswasser ist in der Hausrat- und in der Wohngebäudeversicherung üblicherweise eingeschlossen. Ein Rückstau zählt dagegen zu den erweiterten Naturgefahren und ist nur versichert, wenn dieser Baustein vereinbart wurde.
Genau hier entsteht Streit: Tritt Wasser nach starkem Regen im Keller aus, liegt für den Versicherer der Verdacht auf einen Rückstau nahe – für den Versicherungsnehmer dagegen der Rohrschaden, den er vor Ort gesehen hat. Diesen Konflikt musste das Oberlandesgericht Brandenburg auflösen.
Der Fall: ein gelöster Abwasserbogen im Nachbarkeller
Am 1. Juli 2021 drang Wasser in den Keller der Klägerin ein. Ursache war nach den Feststellungen der Gerichte ein Abwasserbogen, der sich im Keller der benachbarten Doppelhaushälfte gelöst hatte. Aus dem unterbrochenen Rohr floss Wasser durch eine dünne Kalksandsteinwand in den Kellerbereich der Klägerin und beschädigte dort gelagerten Hausrat.
Ein Schadengutachten vom 11. Juli 2021 bezifferte den Schaden auf 10.164,07 Euro. Das Landgericht Neuruppin gab der Klage mit Urteil vom 8. Juli 2025 (Az. 6 O 73/22) überwiegend statt. Der Versicherer legte Berufung ein: Zum Schaden habe ein nicht versicherter Rückstau im Zusammenhang mit den Regenfällen vom 30. Juni und 1. Juli 2021 geführt.
Der 11. Zivilsenat des OLG Brandenburg legte im Hinweisbeschluss vom 14. Oktober 2025 dar, warum das Rechtsmittel offensichtlich keine Aussicht auf Erfolg hat, und wies die Berufung mit Beschluss vom 1. Dezember 2025 nach § 522 Abs. 2 ZPO einstimmig zurück. Die Revision wurde nicht zugelassen.
Die Begründung: Art des Austritts statt Art des Wassers
Der Senat stellte darauf ab, dass Leitungswasserschaden und Rückstauschaden nach den einbezogenen Bedingungen zwei unterschiedliche Dinge betreffen: jeweils die Art des Wasseraustritts, nicht die Art des Wassers. Ob es sich um Frisch-, Ab- oder Kanalisationswasser handelte, war für die Einstandspflicht daher ohne Bedeutung. Ursache war ein Leitungswasserrohrschaden und eben kein Rückstau.
Ein Rückstau hätte nach den Ausführungen des Senats vorausgesetzt, dass Wasser etwa durch die Toilette oder ein Waschbecken ausgelaufen wäre. Dafür bestanden im Streitfall keinerlei Anhaltspunkte. Dass es an den Tagen zuvor stark geregnet hatte, genügte nicht, um den Schaden dem Rückstau zuzuordnen.
Auch der Ausschluss für Schäden durch Grundwasser, Gewässer und Witterungsniederschläge griff nicht. Risikoausschlussklauseln sind nach der vom Senat herangezogenen ständigen Rechtsprechung des Bundesgerichtshofs eng auszulegen (BGH, Urteil vom 6. März 2019, Az. IV ZR 72/18). Ein verständiger Versicherungsnehmer müsse nicht damit rechnen, dass es bei einem Rohrbruch darauf ankomme, ob im austretenden Wasser auch Anteile von Niederschlagswasser enthalten sind.
Ein weiterer Punkt betraf den Ort des Austritts: Bestimmungswidrigkeit ist aus Sicht des Versicherungsnehmers nach den Ausführungen des Senats stets gegeben, wenn das Wasser auf benachbarten fremden Grundstücken oder in benachbarten fremden Räumen austritt. Dass das Rohr im Nachbarkeller defekt war, stand dem Versicherungsschutz also nicht entgegen.
Rückstau bleibt eine eigene Gefahr
Aus der Entscheidung folgt nicht, dass Rückstauschäden künftig als Leitungswasser gelten. Nach Angaben der Verbraucherzentrale spricht man von Rückstau, wenn Wasser aus den Ableitungsrohren des Gebäudes durch Regen oder Überschwemmung ins Haus gelangt. Versichert ist das nur über den Baustein für Elementarschäden, der daneben unter anderem Überschwemmung, Erdsenkung, Erdrutsch und Schneedruck umfasst.
Die Verbraucherzentrale weist zudem darauf hin, dass Schäden durch Rückstau möglicherweise nicht versichert sind, wenn keine funktionstüchtige Rückstausicherung vorhanden ist. Wer in einem gefährdeten Bereich wohnt, sollte die vereinbarten Obliegenheiten kennen und die Sicherungen funktionsfähig halten.
Was Eigentümer, Vermieter und Hausverwaltungen daraus mitnehmen
Der praktische Kern ist unspektakulär, aber folgenreich: Die Zuordnung des Schadens hängt am nachgewiesenen Hergang. Im Brandenburger Verfahren stützten sich die Gerichte auf den Einsatzbericht der Feuerwehr vom Schadentag und auf ein Schadengutachten. Beides lag früh vor und blieb im Kern unstreitig.
Für die eigene Praxis heißt das: Halten Sie fest, wo Wasser ausgetreten ist, wohin es gelaufen ist und welche Bauteile betroffen sind. Fotografieren Sie den defekten Leitungsabschnitt, bevor er repariert wird, und bewahren Sie ausgebaute Teile auf. Notieren Sie Einsatzkräfte, Uhrzeiten und Zeugen. Den Versicherungsfall müssen Sie nach § 30 VVG unverzüglich anzeigen; in einem Mietverhältnis gehört die Meldung an Vermieter oder Hausverwaltung dazu.
Ist die Austrittsstelle nicht sichtbar – etwa bei Feuchte in einer Kellerwand oder im Estrich –, grenzt eine Leckageortung den betroffenen Bereich ein. Erst wenn die Ursache geklärt und beseitigt ist, lassen sich Trocknung und Instandsetzung sinnvoll planen. Welche Orte in OWL und im Münsterland GL betreut, zeigt unser Einsatzgebiet; Hinweise zur Zusammenarbeit finden Hausverwaltungen und Versicherungen auf unserer Partnerseite.
Zur Einordnung: Der Beschluss gilt für den entschiedenen Fall und legt die dort einbezogenen Hausratbedingungen mit Stand 1. Oktober 2019 aus. Andere Bedingungswerke können abweichen. Maßgeblich sind immer Ihr konkreter Sachverhalt und Ihr Vertrag; ob eine Versicherung zahlt, können wir nicht zusagen.
Häufige Fragen
Was ist der Unterschied zwischen einem Leitungswasserschaden und einem Rückstau?
Beide Begriffe beschreiben, wie das Wasser ins Gebäude gelangt. Ein Leitungswasserschaden liegt vor, wenn Wasser bestimmungswidrig aus einem Rohr oder einer angeschlossenen Einrichtung austritt. Von einem Rückstau spricht man, wenn Wasser aus den Ableitungsrohren zurück ins Gebäude gedrückt wird, etwa über Toilette oder Waschbecken. Welche Einordnung gilt, richtet sich nach Ihren Versicherungsbedingungen.
Spielt es eine Rolle, ob Frischwasser oder Abwasser ausgetreten ist?
Nach dem Beschluss des OLG Brandenburg vom 14. Oktober 2025 (Az. 11 U 64/25) betrafen die dort maßgeblichen Bedingungen die Art des Wasseraustritts, nicht die Art des Wassers. Der Senat hielt es deshalb für unerheblich, welcher Art und Qualität das ausgetretene Wasser war. Das gilt für den entschiedenen Fall und die dort vereinbarten Bedingungen.
Ist ein Schaden auch versichert, wenn das Wasser beim Nachbarn ausgetreten ist?
Im entschiedenen Fall ja. Der Senat führte aus, dass Bestimmungswidrigkeit aus Sicht des Versicherungsnehmers stets gegeben ist, wenn das Wasser auf benachbarten fremden Grundstücken oder in benachbarten fremden Räumen austritt. Ob das auf Ihren Schaden übertragbar ist, hängt vom Sachverhalt und vom Vertrag ab.
Warum ist die Ursachenklärung nach einem Wasserschaden so wichtig?
Weil die Ursache darüber entscheidet, welche Gefahr betroffen ist. Rohrschaden, Rückstau und eindringendes Niederschlagswasser werden unterschiedlich behandelt. Im Brandenburger Verfahren stützten sich die Gerichte auf den Einsatzbericht der Feuerwehr und ein Schadengutachten. Halten Sie den Hergang deshalb früh und nachvollziehbar fest.
GL Trocknungstechnik GmbH aus Harsewinkel übernimmt Leckageortung, technische Trocknung und Instandsetzung (Malerarbeiten) aus einer Hand. Nach Ihrer Schadensmeldung vereinbaren wir innerhalb von 48 Stunden einen Termin. Die erforderlichen Arbeiten richten sich nach dem konkreten Schaden.
Kontakt
Wasserschaden? Sprechen Sie mit uns.
Schildern Sie uns den Schaden und die betroffenen Bereiche. GL Trocknungstechnik übernimmt Leckageortung, technische Trocknung und Instandsetzung (Malerarbeiten) aus einer Hand.
Telefonisch erreichbar Mo–Fr 8–17 Uhr. Bei einem akuten Schaden können Sie es gern auch außerhalb dieser Zeiten versuchen – einen durchgehenden Notdienst bieten wir nicht an.