
Ratgeber
Schwamm nach Wasserschaden: Was die Gebäudeversicherung zahlt – und was nicht
Schwamm nach Wasserschaden ist für Eigentümer ein doppeltes Problem: Holzbauteile werden zerstört, und die Wohngebäudeversicherung muss den Schaden häufig nicht ersetzen. Das Oberlandesgericht Köln hat am 10. Februar 2026 entschieden, dass die übliche Ausschlussklausel für Schäden durch Schwamm wirksam ist (Az. 9 U 19/23). Allgemeine Information, keine Rechtsberatung.
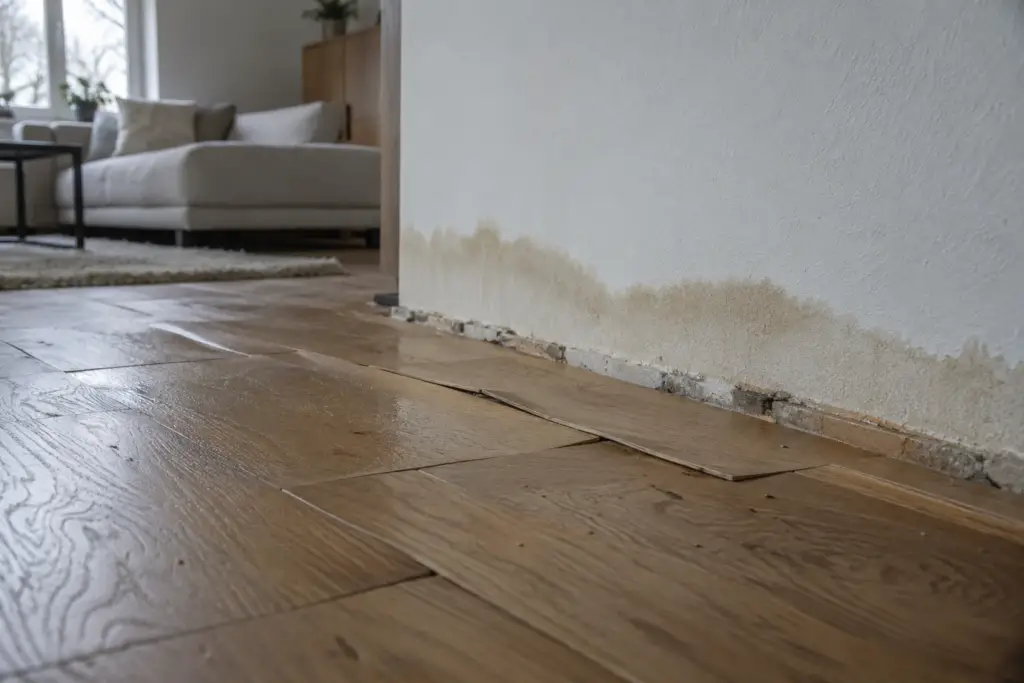
Schwamm nach Wasserschaden: Das hat das OLG Köln entschieden
Der 9. Zivilsenat des Oberlandesgerichts Köln hat die Berufung einer Hauseigentümerin zurückgewiesen (Urteil vom 10. Februar 2026, Az. 9 U 19/23). Vorinstanz war das Landgericht Bonn (Urteil vom 15. Dezember 2022, Az. 10 O 196/20). Die Revision hat der Senat nicht zugelassen.
Streitig war eine Klausel, wie sie in Wohngebäudeversicherungen verbreitet ist. In den vereinbarten Bedingungen (AL-VGB 2010, Stand 2016) heißt es unter „Nicht versicherte Schäden“: „Nicht versichert sind ohne Rücksicht auf mitwirkende Ursachen Schäden durch (…) Schwamm.“ Der Senat hat diese Klausel an den §§ 307 ff. BGB gemessen und für wirksam gehalten.
Praktisch heißt das: Der reine Nässeschaden bleibt versichert. Alles, was sich auf den Schwammbefall zurückführen lässt, fällt aus der Deckung – auch wenn der Wasseraustritt den Befall erst ermöglicht hat.
Der Fall: Porenschwamm im Fußbodenaufbau eines Holzhauses
Die Klägerin hatte 2010/11 ein Einfamilienhaus in Holzständerbauweise errichtet und es seit der Bauzeit bei demselben Versicherer versichert. Der Versicherer kannte die Konstruktionsart. Im Oktober 2019 fiel bei Reparaturarbeiten im Bad des Obergeschosses ein Leitungswasseraustritt in der Dusche auf. Die Bodenkonstruktion war massiv von weißem Porenschwamm (Antrodia) befallen.
Der Versicherer lehnte die Regulierung unter Hinweis auf den Schwammausschluss ab. Das Landgericht Bonn sprach von den eingeklagten 66.184,74 Euro nur 4.989,81 Euro zu. Darin enthalten sind 4.267,87 Euro, die auf den versicherten Nässeschaden entfielen, und weitere 721,94 Euro, bei denen der Versicherer den Zusammenhang mit dem Schwamm nicht beweisen konnte.
Das ist für die Praxis wichtig: Die Beweislast dafür, dass eine Schadenposition auf den ausgeschlossenen Schwamm zurückgeht, liegt beim Versicherer.
Warum die Klausel hält – und welche Hürde der BGH gesetzt hatte
Der Fall war schon einmal beim Bundesgerichtshof. Mit Beschluss vom 13. November 2024 (Az. IV ZR 212/23) hob der BGH die erste Berufungsentscheidung auf und verwies die Sache zurück. Begründung: Das OLG hatte das angebotene Sachverständigengutachten nicht eingeholt und damit das rechtliche Gehör verletzt.
Der BGH gab zugleich den Maßstab vor. Unwirksam wäre der Ausschluss nach § 307 Absatz 2 Nummer 2 BGB nur, wenn Schwammbefall eine regelmäßige oder zumindest sehr häufige, zwangsläufige und kennzeichnende Folge des Austritts von Leitungswasser wäre. Vergleichsgruppe ist dabei der gesamte Wohngebäudebestand, nicht nur die Gruppe der Holzbauten.
Nach der neuen Beweisaufnahme kam das OLG zu dem Ergebnis, dass sich eine solche Typizität nicht belegen lässt. Auch ein rechtsmissbräuchliches Verhalten des Versicherers nach § 242 BGB verneinte der Senat: Dass der Versicherer die Bauweise kannte, genügte dafür nicht. Ein Schadensersatzanspruch wegen Beratungspflichtverletzung nach § 6 VVG scheiterte unter anderem daran, dass der Vertrag über eine Versicherungsmaklerin vermittelt worden war.
Was das für Eigentümer, Vermieter und Hausverwaltungen bedeutet
Die wichtigste Folge: Eine Schadenregulierung kann sich aufteilen. Der Nässeschaden wird ersetzt, der Schwammanteil nicht – und bei befallenen Holzbauteilen ist genau dieser Anteil oft der teure. Auch Begleitkosten wie Öffnen, Rückbau und Wiederherstellung hängen daran, welchem Teil sie zugeordnet werden.
Wer ein Haus in Holzständerbauweise, mit Holzbalkendecken oder als Fertighaus besitzt, sollte die eigenen Bedingungen durchsehen: Steht „Schwamm“ in der Liste der nicht versicherten Schäden? Diese Prüfung gehört vor den Schadenfall, nicht danach.
Für Vermieter und Hausverwaltungen kommt hinzu: Bleibt ein Teil der Kosten ungedeckt, muss früh geklärt werden, wer sie trägt. Eine saubere Trennung der Schadenpositionen im Gutachten ist dafür die Grundlage.
Schwamm ist nicht Schimmel – und beides beginnt mit Feuchtigkeit
Umgangssprachlich wird vieles „Schimmel“ genannt. Versicherungsrechtlich macht das einen Unterschied: Der Begriff „Schwamm“ erfasst nach der Rechtsprechung des Bundesgerichtshofs alle Arten von Hausfäulepilzen (Urteil vom 27. Juni 2012, Az. IV ZR 212/10) – also auch den weißen Porenschwamm des Kölner Falls.
Hausfäulepilze bauen Holz ab und greifen damit die Konstruktion an. Schimmelpilze wachsen dagegen auf feuchten Oberflächen. Das Umweltbundesamt nennt als Ursachen erhöhter Feuchte unter anderem Undichtigkeiten und Wasserschäden und rät, nach einer Havarie schnell zu trocknen.
Beides hat denselben Auslöser: anhaltende Feuchtigkeit in Bauteilen. Die Stadt Münster weist darauf hin, dass Schimmel bei ungenügender Trocknung im Verborgenen wachsen kann, etwa unter Estrich oder hinter Vorsatzwänden.
Nach einem Wasserschaden: Worauf Sie achten können
Die folgenden Punkte ersetzen keine Prüfung des Einzelfalls, helfen aber, die Lage zu ordnen.
- Wasserzufluss stoppen, den Schaden der Versicherung melden und als Mieter Vermieter oder Hausverwaltung informieren.
- Vor dem Rückbau dokumentieren: Übersichts- und Detailfotos, betroffene Räume, sichtbare Feuchteränder.
- Bei Holzbauteilen genauer hinsehen: muffiger Geruch, Verfärbungen, weiche oder würfelig zerfallende Stellen, Pilzgeflecht.
- Den Befund fachlich feststellen lassen und die Schadenpositionen getrennt erfassen – Nässeschaden und Pilzbefall.
- Ursache beseitigen, fachgerecht trocknen und erst nach nachgewiesener Trockenheit instand setzen.
- Die eigenen Versicherungsbedingungen zu Ausschlüssen lesen; bei Streit über die Deckung rechtlichen Rat einholen.
Für Schäden in Harsewinkel, im Kreis Gütersloh und im übrigen Ostwestfalen-Lippe sowie im Münsterland zeigt unser Einsatzgebiet, wo GL tätig ist.
Häufige Fragen
Zahlt die Wohngebäudeversicherung Schwammschäden nach einem Wasserschaden?
Das hängt von den vereinbarten Bedingungen ab. Enthalten sie einen Ausschluss für Schäden durch Schwamm, hat das OLG Köln diesen am 10. Februar 2026 für wirksam gehalten (Az. 9 U 19/23). Der reine Nässeschaden bleibt versichert, der auf den Schwamm zurückgehende Teil nicht. Eine allgemeine Zusage lässt sich daraus nicht ableiten.
Was ist der Unterschied zwischen Schwamm und Schimmel?
Schwamm meint in den Versicherungsbedingungen nach der Rechtsprechung des Bundesgerichtshofs alle Arten von Hausfäulepilzen. Diese bauen Holz ab und schädigen die Konstruktion. Schimmelpilze wachsen dagegen auf feuchten Oberflächen. Umgangssprachlich werden beide oft verwechselt, versicherungsrechtlich macht der Unterschied viel aus.
Wer muss beweisen, dass ein Schaden auf Schwamm zurückgeht?
Nach der Entscheidung des OLG Köln trägt der Versicherer die Beweislast dafür, dass eine Schadenposition auf den ausgeschlossenen Schwamm zurückzuführen ist. Im entschiedenen Fall blieben deshalb 721,94 Euro erstattungsfähig, weil dieser Nachweis nicht gelang. Eine getrennte Erfassung der Positionen im Gutachten ist dafür hilfreich.
Gilt das Urteil auch für meinen eigenen Wasserschaden?
Nein, nicht automatisch. Ein Urteil entscheidet den jeweiligen Fall auf Grundlage der dort vereinbarten Bedingungen. Ob Ihre Police denselben Ausschluss enthält und wie sich Ihr Schaden aufteilt, muss gesondert geprüft werden. Dieser Beitrag ist allgemeine Information und keine Rechtsberatung.
GL Trocknungstechnik GmbH aus Harsewinkel übernimmt Leckageortung, technische Trocknung und Instandsetzung (Malerarbeiten) aus einer Hand. Nach Ihrer Schadensmeldung vereinbaren wir innerhalb von 48 Stunden einen Termin. Welche Arbeiten nötig sind, richtet sich nach dem konkreten Schaden. Hinweise zur Zusammenarbeit finden Hausverwaltungen und Versicherungen auf unserer Partnerseite.
Kontakt
Wasserschaden? Sprechen Sie mit uns.
Schildern Sie uns den Schaden und die betroffenen Bereiche. GL Trocknungstechnik übernimmt Leckageortung, technische Trocknung und Instandsetzung (Malerarbeiten) aus einer Hand.
Telefonisch erreichbar Mo–Fr 8–17 Uhr. Bei einem akuten Schaden können Sie es gern auch außerhalb dieser Zeiten versuchen – einen durchgehenden Notdienst bieten wir nicht an.